
- |住吉区・住之江区の不動産売却(東住吉区対応)│住吉区・住之江区不動産売却ナビ
- ブログ一覧
- 実家のリースバックについて!メリットや注意点についても解説
実家のリースバックについて!メリットや注意点についても解説
2026-09-29
- この記事のハイライト
- ●実家をリースバックすると相続対策ができ、住み慣れた家に住み続けながら、固定資産税など所有に伴う負担を減らせるメリットがある
- ●契約前に住宅ローンの完済条件や売却価格の相場と更新や退去に伴うリスクをしっかり確認しておく必要がある
- ●借主の死後は実家の所有権ではなく賃借権が相続され、相続人が住み続けるか解約するかを選択する
思い出の詰まったご両親の実家から離れることなく、老後の生活資金を確保し、将来に向けた相続対策をスムーズに進めたいとお悩みではありませんか。
単純に売却してしまうと住み慣れた環境を奪うことになり、かといって維持し続けるにも税金や修繕費の負担がかかるため、最適な解決策が見つからず頭を悩ませる方は少なくありません。
本記事では、家を売っても住み続けられる実家のリースバックについて、具体的な3つのメリットや契約前に知っておくべき注意点、気になる権利相続の仕組みを解説します。
今後の安心な暮らしに向け、実家のリースバックを具体的にご検討されている方は、ぜひご参考になさってくださいね。
\お気軽にご相談ください!/
実家をリースバックする3つの大きなメリット
実家のリースバックを活用するにあたり、得られる効果には主に資金確保や住環境の維持などがあります。
まずは、実家リースバックで得られる3大メリットについて解説していきます。
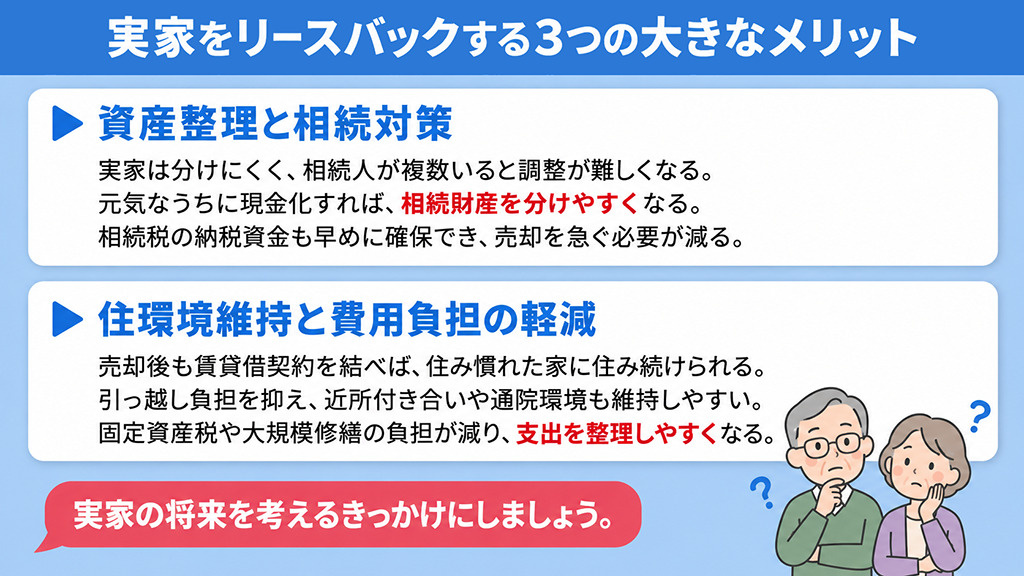
資産整理と相続対策
実家は現金のように細かく分けにくいため、相続人が複数いると分割方法の調整が難しくなることがあります。
たとえば、評価額2000万円の実家と預貯金500万円を子ども2人で分ける場合、実家を受け取る方が代償金を用意する方法があります。
一方、親が元気なうちに実家を1500万円で現金化すれば、預貯金と合わせた2000万円を分けやすくなるのです。
また、相続税は原則10か月以内に現金で納めるため、納税資金を早めに確保できる点もメリットです。
相続後に急いで売却する必要が減り、家族で方針を話し合う時間も取りやすくなるでしょう。
そのまま住み続ける
リースバックでは、実家を売却したあとに買主と賃貸借契約を結ぶため、住み慣れた家でそのまま暮らし続けられます。
引っ越しや新居探しの負担を抑えやすく、近所付き合いや通院など、これまで築いてきた生活環境も維持しやすいでしょう。
契約には主に、普通借家契約と定期借家契約の2種類があります。
普通借家契約は原則として更新できる一方、定期借家契約は期間満了後に再契約が必要です。
長く住みたいのか、将来の住み替え時期が決まっているのかを踏まえ、契約内容を選ぶことが大切です。
維持費や税金が不要
実家を売却すると、翌年度以降の固定資産税や都市計画税は原則として買主が負担し、建物の主要部分の修繕も原則として貸主が担います。
所有中は、固定資産税や保険料、修繕費などが継続的にかかり、年25万円ほど必要になるケースもあります。
リースバック後は毎月の家賃と家財を対象とした火災保険料が中心となり、住居費を把握しやすくなるでしょう。
小規模修繕は借主負担となる場合がありますが、大規模修繕への備えを減らせる点は安心材料です。
支出を家賃中心に整理できるため、年金収入を基準とした生活予算も立てやすくなるでしょう。
▼この記事も読まれています
不動産売却で値引き交渉を受けたら?価格設定のコツや対策方法も解説
\お気軽にご相談ください!/
契約前に知っておくべきリースバックの注意点
前章ではリースバックの魅力的なメリットについて述べましたが、契約前には、気をつけるべき点もあります。
ここでは、リースバック契約前に押さえるべき3つの注意点について、解説します。
住宅ローンの完済条件
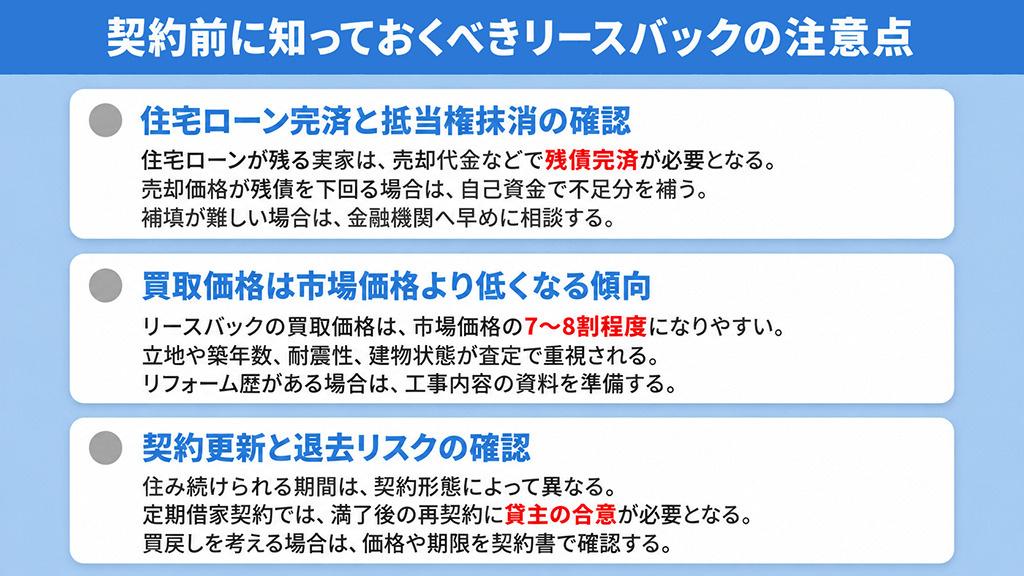
住宅ローンが残る実家をリースバックするには、原則として、売却代金などで残債を完済し、金融機関の抵当権を抹消する必要があります。
売却価格が残債を上回れば、代金から一括返済できるため、手続きを進めやすくなります。
反対に残債のほうが多い場合は、不足分を預貯金などの自己資金で補わなければなりません。
自己資金での補填が難しいときは、金融機関の同意を得て任意売却との併用を検討する方法もあります。
返済状況と売却後の家賃負担を整理し、余裕のある段階で金融機関や事業者へ相談することが大切です。
売却価格の相場と傾向
リースバックの買取価格は、一般的な市場価格の7割から8割程度で、条件によっては6割ほどになる場合があります。
これは事業者が家賃収入の利回りや、退去後に売却する際の再販価値を踏まえて査定するためです。
査定では、最寄り駅までの距離や周辺施設など、将来も需要を見込める立地かどうかが重視されます。
さらに、築年数や耐震基準への適合状況、雨漏りや建物の傾きといった物件状態も確認されます。
外壁や屋根、水回り設備のリフォーム歴がある場合は、工事時期や内容がわかる資料を準備すると良いでしょう。
更新と退去のリスク
リースバック後に住み続けられる期間は、普通借家契約か定期借家契約かによって異なるため、契約前の確認が欠かせません。
定期借家契約では2年や3年などの期間満了で終了し、継続するには貸主との合意による再契約が必要です。
再契約時には周辺相場などを基に家賃が見直される場合があり、同じ条件が続かないこともあります。
契約条件によっては、本人や親族による買い戻しや、別の住まいへの住み替えも選択できます。
買戻特約を設ける場合は、価格や期限を契約書で確認し、将来の資金計画と合わせて検討しましょう。
▼この記事も読まれています
不動産売却の取得費とは?取得費不明の場合の計算方法や注意点を解説
\お気軽にご相談ください!/
リースバック後の実家は相続可能?
ここまで実家リースバックのメリットや注意点を解説しましたが、万が一の際の相続可否も、おさえておきましょう。
最後に、リースバック後の実家における相続と権利継承について、詳しく解説していきます。
賃借権の相続手続き
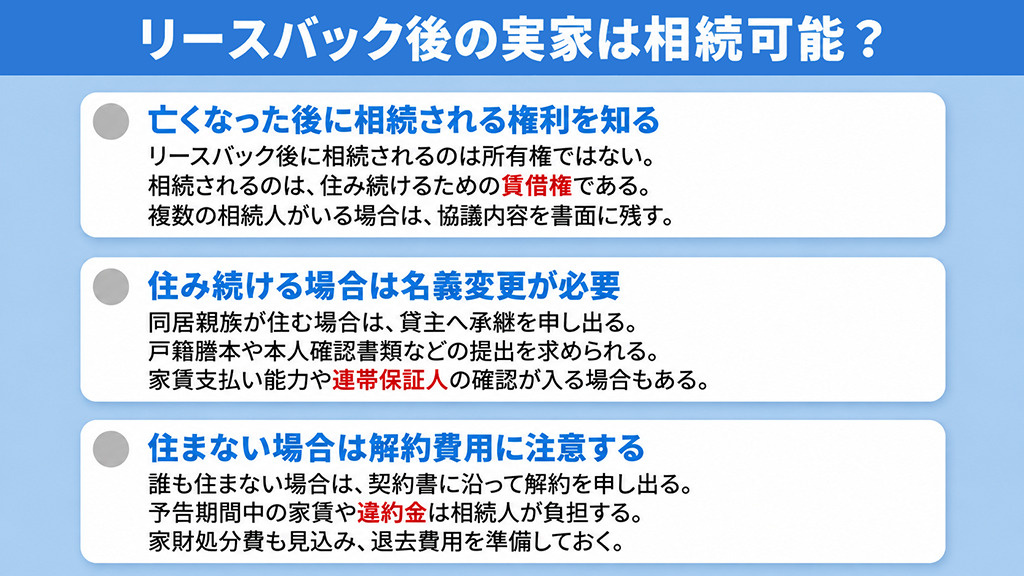
リースバック後に借主である親が亡くなった場合、相続されるのは実家の所有権ではなく、物件を借りて住むための賃借権です。
賃借権は賃貸借契約に基づく権利であり、現金や預貯金と同様に相続人へ承継されます。
そのため、借主が亡くなっても契約が直ちに終了するわけではなく、家賃の支払い義務も引き継がれるのです。
相続人が複数いる場合は、誰が住み続けるかを遺産分割協議で話し合い、合意内容を書面に残します。
あわせて貸主へ死亡の事実と協議結果を伝え、契約上の承継方法や必要書類を確認しましょう。
賃貸継続と名義変更
同居していた親族などが住み続ける場合は、貸主へ借主の死亡と賃借権の承継を伝え、必要に応じて名義変更の手続きを進めます。
手続きでは、戸籍謄本や除籍謄本、本人確認書類、印鑑証明書などを求められるのが一般的です。
さらに、源泉徴収票や住民税課税証明書などを提出し、今後も家賃を支払えるか確認される場合があります。
貸主や保証会社の基準によっては、連帯保証人の追加などを求められることもあります。
家賃の支払いを止めず、必要書類や遺産分割協議書をそろえ、貸主と早めに協議すると進めやすいでしょう。
解約手続きと違約金
誰も住み続けない場合は、契約書に定められた方法で解約を申し出て、退去日までに家財の整理や引渡し準備を進めます。
解約通知は退去希望日の1か月から2か月前までとする例があり、予告期間中の家賃は相続人が負担します。
契約によっては、家賃1か月から2か月分ほどの違約金が定められていることもあるため、確認が必要です。
また、借主の故意や過失による傷みや、家具・家電などの撤去費用は相続人負担となる場合があります。
違約金や家財処分費を見込み、余裕を持って退去費用を準備しておくと安心です。
▼この記事も読まれています
雨漏りした自宅を高く売却する方法は?告知義務や注意点についても解説
まとめ
実家のリースバックには、資産整理に向けた資金確保や現在の住環境の維持、そして税金などの維持費負担を大幅に削減できるという3つの大きなメリットがあります。
契約に際しては、住宅ローン完済の条件や、売却価格が市場相場の7割から8割になる傾向、将来的な更新や退去に伴うリスクを事前に正しく理解することが大切です。
リースバック後に借主が亡くなった場合でも賃借権は相続されるため、相続人が住み続けるか、所定の手続きで解約するかを状況に応じて選択できるでしょう。
大阪市住吉区の不動産売却ならハウスドゥあびこ店へ。
売却を専門としたスタッフが、論より実績で安心・安全にスピード感をもって対応させていただきます。
まずはお気軽にご相談ください。
ハウスドゥあびこ店
大阪市住吉区を中心に地域密着型の不動産売却サポートを提供している店舗です。
早く・高く不動産の売却が可能です。
無料査定・買取・購入も取り扱っておりますので、無料査定・無料相談をお気軽にお試しください。
■強み
・査定価格は書面でご提案
・各地域で購入希望者多数保有
・税理士や弁護士、測量士と連携あり
■事業
・不動産売却(仲介 / 買取)
おすすめ
-
不動産の共有持分を賃貸物件として活用するときの注意点について解説
この記事のハイライト ●共有名義の不動産を3年を超えて貸し出す場合は共有者全員の同意が必要●共有名義でのアパート経営はトラブルが起こることがよくある●共有者のあいだで決めたルールを記載した契約書を作成するの...
2026-02-10
-
抵当権抹消登記とは?必要書類や手続きの手順についても解説!
この記事のハイライト ●抵当権を正式に削除する手続きを抵当権抹消登記という●申請には多くの書類が必要になるため早めに確認することが大切●自分で手続きするのが難しい場合は司法書士に依頼するのがおすすめ不動産の...
2026-01-27
-
ワンルームマンションを売却するタイミングとは?流れとかかる費用を解説
この記事のハイライト ●ワンルームマンションを売却するタイミングは「築年数」「金利動向」「ライフステージの変化」から判断する●ワンルームマンションを売却する際は事前準備から引き渡しまでの流れを把握しておくこ...
2026-01-20
-
空き家の売却前には片付けが必要?片付け方法とポイントをご紹介
この記事のハイライト ●空き家売却前に片付けが必要な理由は内覧時に印象が良くなることや査定価格が高くなることが挙げられる●空き家売却における片付け方法は自分でおこなう方法と業者に依頼する方法がある●空き家売...
2025-12-16

