
- |住吉区・住之江区の不動産売却(東住吉区対応)│住吉区・住之江区不動産売却ナビ
- ブログ一覧
- 離婚後のオーバーローンの家はどうなる?任意売却の手順についても解説
離婚後のオーバーローンの家はどうなる?任意売却の手順についても解説
2026-10-06
- この記事のハイライト
- ●オーバーローンの家は無価値とみなされるが他に預貯金などがあれば債務として全体の財産計算に含める
- ●財産分与の具体的な方法には名義人か配偶者が家に住み続けるケースと任意売却がある
- ●売却時は抵当権や費用の確認をおこない金融機関から同意を得たうえで任意売却の手続きを進める
離婚時の財産分与において、マイホームの住宅ローン残高が売却価格を大きく上回る「オーバーローン」の状態でお困りではありませんか。
高額な負債を伴う不動産の取り扱いは法的な判断基準が複雑であり、当事者同士だけで解決しようとすると話し合いが難航し、将来的な金銭トラブルを招く恐れがあります。
本記事では、オーバーローンの家が財産分与の対象になるのかという基本ルールから、実際の分与パターンや任意売却を進めるためのステップについて解説します。
離婚に伴う不動産の適切な処分方法や、不公平のない解決策を模索している方は、ぜひご参考になさってくださいね。
\お気軽にご相談ください!/
オーバーローンの家は財産分与の対象?
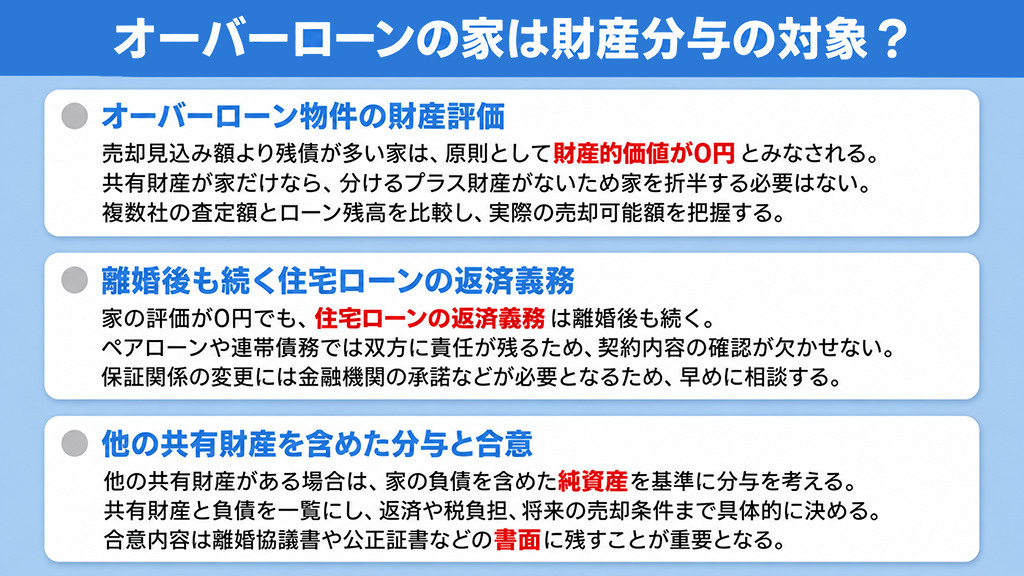
オーバーローンの家を離婚で扱う際には、主に財産分与の対象になるかどうかの確認があります。
まずは、オーバーローン物件の判断基準と、基本ルールについて解説していきます。
折半不要の法的背景と評価
離婚時の財産分与は、婚姻中に夫婦で築いた共有財産を公平に分けるための制度です。
売却見込み額より住宅ローン残高が多い家は、原則として財産分与の対象となる価値がないものとして扱われます。
共有財産がその家だけであれば、分けるプラス財産がないため、家そのものを折半する必要はありません。
評価時点は別居開始時などを基準にすることが多く、不動産会社の査定額と金融機関の残高証明書を照らし合わせて確認します。
固定資産税評価額だけに頼らず、複数社の査定を比較して実際の売却可能額をより正確に把握すると、分与の判断をより進めやすくなるでしょう。
続く返済義務と負担の確認
家の評価が0円になっても、住宅ローン契約が消えるわけではなく、離婚後も返済義務は続きます。
単独名義であれば原則として名義人が返済を続けますが、ペアローンや連帯債務では双方に責任が残るため注意が必要です。
まずは契約書を確認し、債務者や連帯保証人が誰になっているのか、毎月の返済額や返済期限などの条件とあわせて整理しましょう。
連帯保証人は主債務者の返済が滞ると請求を受ける立場であり、夫婦間の合意だけで外れることはできません。
保証関係を変更したい場合は、金融機関の承諾や借り換えが必要になるため、離婚条件を決める前にできるだけ早めに相談しておくことが大切です。
債務付き資産の分与と合意
家がオーバーローンでも、預貯金や保険の解約返戻金など他の共有財産がある場合は、資産全体で財産分与を考えます。
家がオーバーローンでも預貯金などの共有財産がある場合は、家の債務を一律に差し引かず、個別の事情に応じて財産分与を判断します。
このため、家の価値だけを見るのではなく、共有財産と負債を一覧にして、双方で確認することが欠かせません。
また、誰が住むかだけでなく、固定資産税の負担や将来の売却条件、返済を続ける人まで具体的に話し合っておくと安心です。
合意内容は口頭で済ませず、離婚協議書や公正証書などの書面に残し、必要に応じて金融機関にも説明しましょう。
▼この記事も読まれています
不動産売却で値引き交渉を受けたら?価格設定のコツや対策方法も解説
\お気軽にご相談ください!/
家の財産分与を上手く進める3つの方法
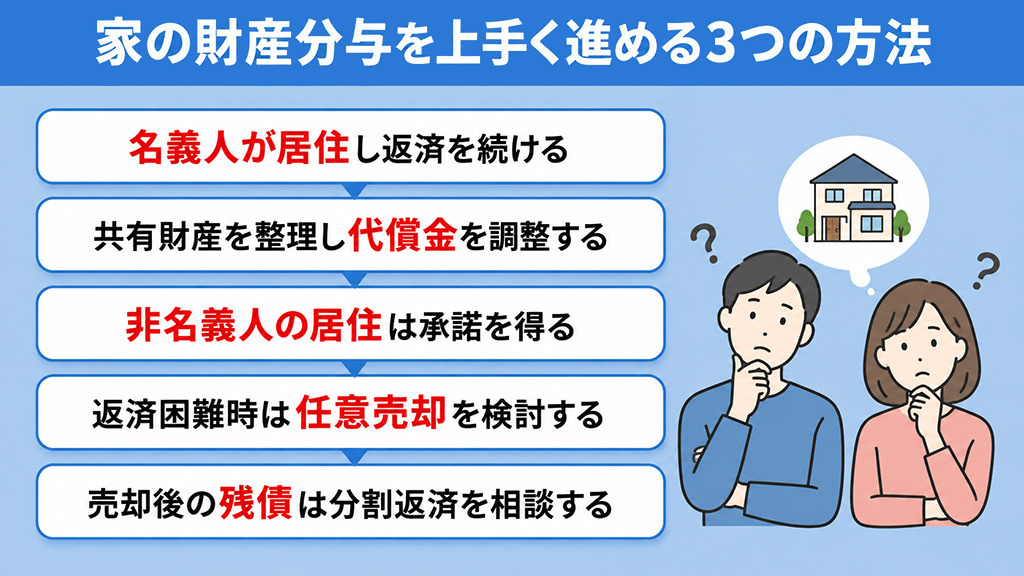
前章では基本的なルールについて述べましたが、実際にどのように家を分けるべきか悩む方も多いでしょう。
ここでは、オーバーローンの家を財産分与する、3つの方法について解説します。
名義人居住と代償金の調整
1つ目は、住宅ローンの名義人が家に住み続け、そのまま返済を継続する方法です。
まず査定額と残高証明書を確認し、家がオーバーローンであることと、預貯金や保険などの共有財産をできるだけ丁寧に漏れなく整理します。
家の財産的価値が0円以下なら、退去する側へ家の持分に応じた代償金が生じないケースもあり、全体の資産状況を踏まえて調整します。
その際、住宅ローンの負担と養育費は分けて考え、双方の収入や生活状況に応じて無理のない支払い方法を決めましょう。
最終的な内容は離婚協議書へ記載し、継続的な支払いがある場合は公正証書にしておくと、後の認識違いを防ぎやすくなります。
非名義人の居住と合意書
2つ目は、ローン名義人が退去し、名義人ではない配偶者や子どもが家に住み続ける方法です。
生活環境を変えずに済む一方、住宅ローンは債務者本人の居住を前提とする契約もあるため、事前に金融機関へ確認しましょう。
また、名義人の返済が難しくなると居住を続けられない可能性があるため、その場合の対応や連絡方法を先に決めておくことが重要です。
合意書には、ローンや固定資産税の負担者、退去時期、返済が難しくなった際の連絡期限や売却条件を明記します。
夫婦間だけで決めず、居住形態の変更が契約上問題ないか金融機関の承諾を得たうえで、公正証書などに残して進めるとより安心です。
任意売却と残債の分割返済
3つ目は、夫婦ともに家を出る場合や返済継続が難しい場合に、金融機関の同意を得て任意売却する方法です。
任意売却では、市場価格に近い条件で売却できる可能性があり、売却後に残るローンについても返済計画を相談できます。
まず不動産会社へ査定を依頼し、金融機関へ売却の申し出をおこなって、販売価格や必要経費の配分について同意を得ます。
買主が決まった後も、仲介手数料などを含む最終的な配分について、債権者から改めて承認が必要です。
売却後に残債がある場合は、収入や生活費を踏まえて分割返済を相談し、離婚協議と販売活動を並行して無理なく計画的に進めましょう。
▼この記事も読まれています
不動産売却の取得費とは?取得費不明の場合の計算方法や注意点を解説
\お気軽にご相談ください!/
オーバーローンの家を売却する手順と注意点
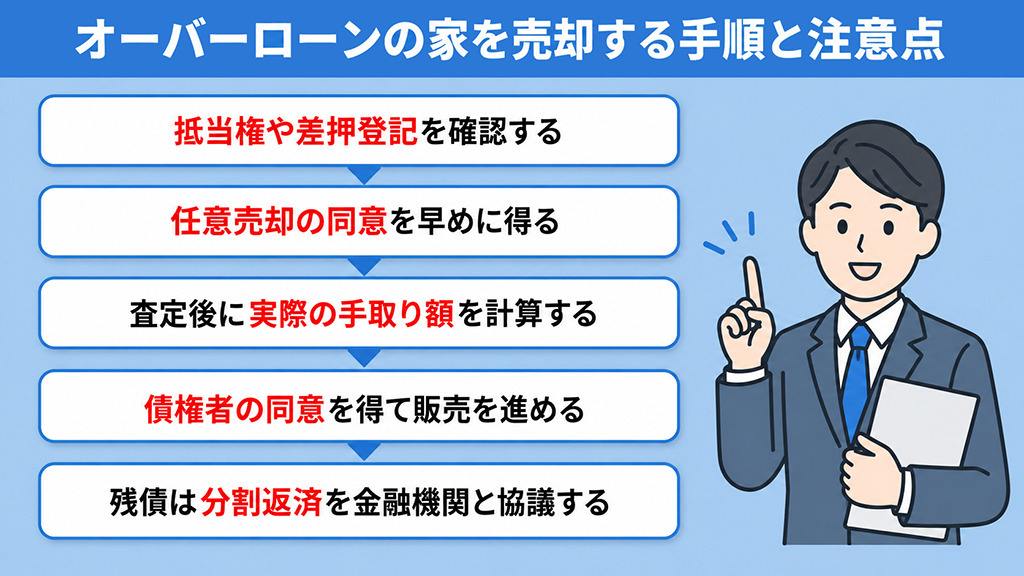
ここまで財産分与の実務パターンを解説しましたが、家を売却する際の注意点もおさえておくことが重要です。
最後に、オーバーローン物件を売却する、手順について解説していきます。
抵当権確認と任意売却可否
売却を検討する際は、住宅ローン契約書や返済予定表を確認し、登記事項証明書で抵当権者や差押登記の有無を把握します。
抵当権は、返済が難しくなった場合に金融機関が優先して、資金を回収するための担保権です。
通常はローン完済後に抹消しますが、オーバーローンでは売却代金だけで完済できないため、金融機関から抵当権抹消の同意を得る必要があります。
そのため、売却代金を返済へ充てる前提で、任意売却に応じてもらえるか早めに相談しましょう。
第2抵当権や税金の差押え、連帯保証人がいる場合は関係者が増えるため、必要な同意や資料を事前に確認して手続きを早めに整えることが重要です。
価格査定と費用の計算方法
次に、不動産会社へ訪問査定を依頼し、市場価格と住宅ローン残高との差を確認します。
現地調査を受けた査定書があれば、物件の状態を反映した価格を把握でき、金融機関へも売却計画を説明しやすくなるでしょう。
あわせて、仲介手数料や司法書士報酬、印紙代など、売却時に必要な費用を精算表へまとめて実際の手取り額を計算します。
任意売却では、一部の必要経費を売却代金から支払える場合がありますが、対象範囲は債権者の判断によるため事前確認が必要です。
査定額だけで判断せず、売却後の手取り額と残債を並べた資金計画を作ると、離婚後の返済や生活費まで含めた見通しも立てやすくなります。
引渡しまでの流れと防止策
販売前に不動産会社と媒介契約を結び、販売価格や売却代金の配分案について債権者の同意を得ます。
同意後は広告や内覧を進め、購入希望者が決まったら売買契約を結び、決済までに最終承認を受けましょう。
決済当日は、代金の受け取りと費用の支払い、抵当権抹消、所有権移転を同時に進め、買主へ物件を確実に引渡します。
売却後にローンが残る場合は、返済額や期間について金融機関と協議し、生活状況に合わせた分割返済へ移行するのが一般的です。
ペアローンや連帯保証がある場合は元配偶者の協力が必要になるため、連絡方法と日程を事前に共有し、期限内に進めて手続きの遅れを防ぎましょう。
▼この記事も読まれています
雨漏りした自宅を高く売却する方法は?告知義務や注意点についても解説
まとめ
オーバーローンの家は、原則として財産分与の対象となる価値がないものとして扱い、他の共有財産とは個別に分与方法を検討します。
離婚後の財産分与では、名義人が住み続ける、非名義人が住み続ける、または任意売却するという3つの方法から、お互いの状況に合わせた最適な形を選択します。
家を売却する際は、抵当権の確認や正確な価格査定をおこなったうえで金融機関の同意を得て、専門家と相談しながら期限内に手続きを進めると安心して取引を終えられるでしょう。
大阪市住吉区の不動産売却ならハウスドゥあびこ店へ。
売却を専門としたスタッフが、論より実績で安心・安全にスピード感をもって対応させていただきます。
まずはお気軽にご相談ください。
ハウスドゥあびこ店
大阪市住吉区を中心に地域密着型の不動産売却サポートを提供している店舗です。
早く・高く不動産の売却が可能です。
無料査定・買取・購入も取り扱っておりますので、無料査定・無料相談をお気軽にお試しください。
■強み
・査定価格は書面でご提案
・各地域で購入希望者多数保有
・税理士や弁護士、測量士と連携あり
■事業
・不動産売却(仲介 / 買取)
おすすめ
-
不動産の共有持分を賃貸物件として活用するときの注意点について解説
この記事のハイライト ●共有名義の不動産を3年を超えて貸し出す場合は共有者全員の同意が必要●共有名義でのアパート経営はトラブルが起こることがよくある●共有者のあいだで決めたルールを記載した契約書を作成するの...
2026-02-10
-
抵当権抹消登記とは?必要書類や手続きの手順についても解説!
この記事のハイライト ●抵当権を正式に削除する手続きを抵当権抹消登記という●申請には多くの書類が必要になるため早めに確認することが大切●自分で手続きするのが難しい場合は司法書士に依頼するのがおすすめ不動産の...
2026-01-27
-
ワンルームマンションを売却するタイミングとは?流れとかかる費用を解説
この記事のハイライト ●ワンルームマンションを売却するタイミングは「築年数」「金利動向」「ライフステージの変化」から判断する●ワンルームマンションを売却する際は事前準備から引き渡しまでの流れを把握しておくこ...
2026-01-20
-
空き家の売却前には片付けが必要?片付け方法とポイントをご紹介
この記事のハイライト ●空き家売却前に片付けが必要な理由は内覧時に印象が良くなることや査定価格が高くなることが挙げられる●空き家売却における片付け方法は自分でおこなう方法と業者に依頼する方法がある●空き家売...
2025-12-16

